2026年8月3日、住信SBIネット銀行は「株式会社ドコモSMTBネット銀行」へ商号変更され、個人向けサービスブランド「ドコモの銀行」に刷新されました。私はドコモユーザーではないため、今後ドコモ色が強まることを見越して、SBI証券との連携銀行をドコモSMTBネット銀行からSBI新生銀行に変更・乗り換えしました。
この記事では、ドコモの銀行(旧住信SBIネット銀行)からSBI新生銀行への乗り換えを検討している方のために、両行の金利・手数料・使い勝手を比較した上で、実際の変更手順と移行スケジュール、そして両行を解約せずに併用するハイブリッド活用術を整理します。
なお、ドコモの銀行を手放すことで失われる自動化機能や解約時の注意点・具体的な手続き手順については、別記事「ドコモの銀行を解約する方法・デメリット・注意点:旧住信SBIの変更点まとめ」に詳しくまとめています。安易に解約して後悔しないよう、あわせてご参照ください。
ドコモの銀行の現状と、私が乗り換えを決めた背景
住信SBIネット銀行は、2026年7月1日付でNTTドコモ・フィナンシャルグループの傘下に入り、8月3日には商号が「株式会社ドコモSMTBネット銀行」に変わり、個人向けサービス名は「ドコモの銀行」になりました。
私がSBI証券をメインで使っている投資家であることは変わりません。マネックス証券がNTTドコモの連結子会社という関係もあり、長期的にSBI証券とドコモ傘下の銀行との関係がどう展開するか、心理的な不透明感がありました。
それに加えて決定打となったのが、SBI新生銀行のSBI証券連携預金(SBIハイパー預金)の金利が年0.55%と、ドコモSMTBネット銀行のSBIハイブリッド預金(年0.41%)を上回っていた点です。
「ドコモ傘下になってもSBI証券との連携は維持される」とアナウンスされていますが、金利差とドコモ経済圏への依存を避ける観点から、私は証券連携の主力をSBI新生銀行へ切り替える判断をしました。
金利比較:SBI新生銀行のSBIハイパー預金(年0.55%)の優位性
SBI証券と連携させる預金の金利は、以下のように明確な差があります(2026年9月現在)。
| 預金種別 | ドコモSMTBネット銀行(旧住信SBI) | SBI新生銀行 | 金利差 |
|---|---|---|---|
| SBI証券連携預金の金利 | 年0.41%(SBIハイブリッド預金) | 年0.55%(SBIハイパー預金) | +0.14% |
| 円普通預金単体の金利 | 年0.40% | 年0.40%〜0.45%(ステージ別) | 0.00%〜+0.05% |
2026年8月3日にドコモSMTBネット銀行も普通預金を0.40%、SBIハイブリッド預金を0.41%へ引き上げましたが、それでもSBI新生銀行の0.55%には及びません。
例えば、待機資金や生活防衛資金として500万円を預けていた場合、年間の受取利息(税引後)は以下のようになります(生活防衛資金の具体的な金額目安や手元に残す基準は「生活防衛資金はいくら必要?ITエンジニア・投資歴20年のマイルール」で解説しています)。
- ドコモSMTBネット銀行(年0.41%):年間 約1万6,336円
- SBI新生銀行(年0.55%):年間 約2万1,913円
- 年間差額:約5,577円
「年間5,000円程度の差」と感じるかもしれませんが、10年、20年と長期で安全資産を寝かせておくことを考えると、手続き1回で恒久的に金利差を享受できるメリットは小さくありません。
なお、SBI新生銀行だけでなく、楽天銀行やメガバンクを含めた各行の最新金利や定期預金の利息ランキングは、以下の比較記事で網羅しています。
ATM・振込手数料の比較
日常的な使い勝手を左右する手数料体系についても比較します。
| 評価項目 | ドコモSMTBネット銀行(旧住信SBI) | SBI新生銀行 |
|---|---|---|
| ATM手数料 | 「アプリでATM」なら回数無制限で無料(カードは月5回) | コンビニATM全時間帯で無料(スマホATM・キャッシュカード両対応) |
| 他行宛振込手数料 | スマート認証NEO登録で月5回無料(ランク別で最大月20回) | SBIハイパー預金開設でダイヤモンドステージ適用(開設翌々月から月10回無料) |
| 利用できるATM | セブン銀行、ローソン銀行 | セブン銀行、イーネット、ローソン銀行、イオン銀行等 |
ドコモSMTBネット銀行は、スマホアプリを使った「アプリでATM」を使えばセブン銀行・ローソン銀行で回数無制限無料という手軽さがあります(物理キャッシュカードでの出金は月5回まで)。
一方、SBI新生銀行も2026年8月27日より「スマホATM」サービスが開始されました。SBI新生銀行アプリを使ってセブン銀行ATMやローソン銀行ATMのQRコードを読み取ることで、キャッシュカード不要で現金の預入・引出が可能です。スマホATMの出金手数料はシルバーステージ以上なら何回でも無料(スタンダードでも月5回無料)のため、SBIハイパー預金を開設してダイヤモンドステージ(開設翌々月から適用)になれば、スマホATMでも回数無制限で無料になります。
さらに、SBI新生銀行は物理キャッシュカードを使った場合でも、コンビニATM(セブン銀行、ローソン銀行、イーネット、イオン銀行など)が曜日や時間帯を問わず何度でも手数料無料で出金できます。
つまり、「スマホだけで身軽に出かけたいときはスマホATM」「カードを入れてサッと引き出したいときはキャッシュカード」と、利用シーンに合わせてどちらでも手数料無料で自由に使い分けられるのがSBI新生銀行の大きな強みです。
私のように月数回の振込とたまのコンビニ出金という利用スタイルであれば、SBI新生銀行の手数料体系で不便を感じる場面はありません。
SBI証券との連携機能と外貨の取り扱い
証券口座との連携の仕組みには、両行で使い勝手の違いが存在します。
資金移動の自動スウィープ機能
SBI新生銀行のSBIハイパー預金も、ドコモSMTBネット銀行のSBIハイブリッド預金と同様に、預けた資金がSBI証券の買付余力へリアルタイムに自動反映されます。株式や投資信託を買い付ける際、事前に証券口座へ手動入金する必要はありません。
ただし、SBIハイブリッド預金とSBIハイパー預金は排他関係にあります。同一のSBI証券口座に対して両方を同時に有効化することはできません。どちらか一方を選択する必要があります。
米国株・米国ETFの外貨連携
私は20年以上の投資経験からVTやVYMを中核に運用しています(ポートフォリオの設計思想は私の投資方針、分配金の実績は年間配当130万円の内訳を参照)。
「銀行を乗り換えたら、VTやVYMの米ドル配当の受け取りに影響が出るのではないか」と心配されるかもしれませんが、配当受け取りへの影響は一切ありません。
SBIハイブリッド預金・SBIハイパー預金の自動スウィープ機能は円建て資金のみが対象です。米国ETFのドル分配金は、SBI証券の外貨建て口座に直接ドルとして入金されるため、連携銀行を変更しても受取経路は変わりません。
さらに、SBI新生銀行はSBI証券との間で外貨の入出金手数料が無料です。将来的に外貨資金を銀行と証券の間で出し入れする際にも、コストを気にせず運用できます。
ドコモの銀行からSBI新生銀行への乗り換え完全手順
SBIハイブリッド預金(ドコモSMTBネット銀行)からSBIハイパー預金(SBI新生銀行)への切り替えは、所定の手順を踏む必要があります。順序を誤るとエラーになり申し込みができません。
STEP 1:ドコモSMTBネット銀行でSBIハイブリッド預金を「休止」する
- ドコモSMTBネット銀行(旧住信SBI)のWEBサイトまたはアプリにログインする
- 「お客さま情報照会・変更」→「SBI証券提携サービス」に進む
- 「SBIハイブリッド預金」の項目にある「休止」ボタンを押して手続きを完了する
- 休止が完了すると、ハイブリッド預金内の残高は自動的に代表口座(円普通預金)へ全額振り替えられる
平日15:00までに休止手続きを完了した場合、翌営業日の夜(26:00頃)からSBI新生銀行側での申し込みが可能になります。15:00以降の手続きの場合は翌々営業日の夜になります。
休止から申し込み可能になるまでの数日間、証券口座への自動スウィープが停止します。この間にNISAの投信積立や株式の買い付け予定がある場合は、事前にSBI証券の預り金(預り現金)に必要な資金を入金しておくことを推奨します。
実際のSBI新生銀行から届いた手順です。
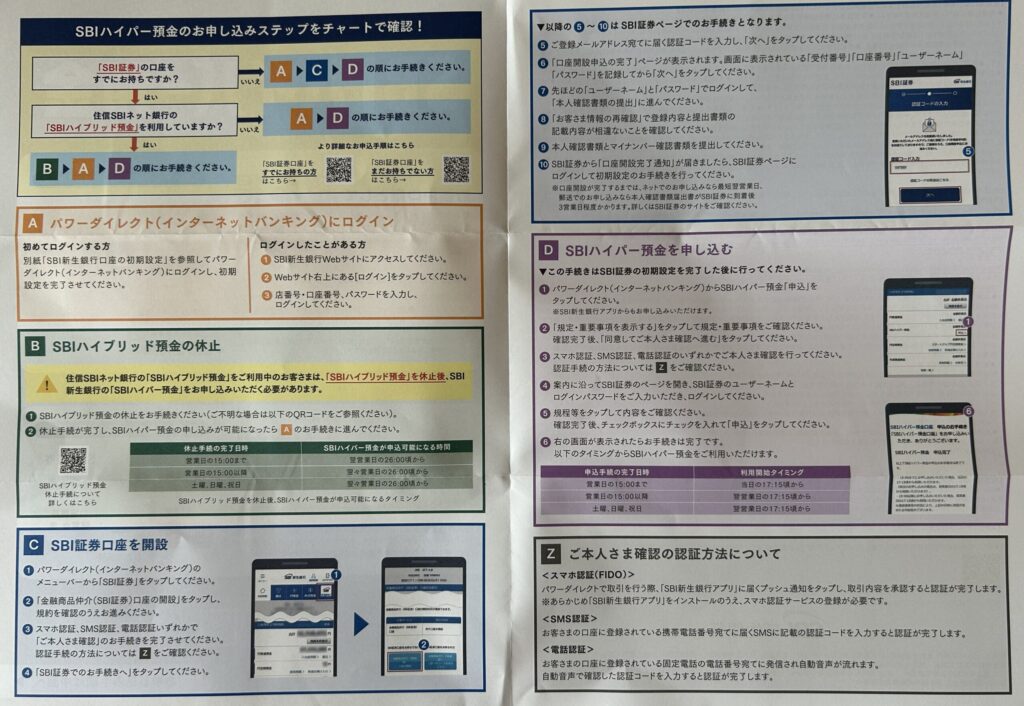
STEP 2:SBI新生銀行で「SBIハイパー預金」を申し込む
休止反映の待機期間が明けたら、SBI新生銀行側で申し込みを行います。
- SBI新生銀行のアプリまたはインターネットバンキング(パワーダイレクト)にログインする
- メニューから「SBIハイパー預金」を選択し、規約に同意して申し込む
- SBI証券のログイン画面が表示されるため、証券のユーザーネームとログインパスワードを入力して認証を完了する
平日15:00までに手続きが完了すれば、当日17:15頃からSBIハイパー預金が利用可能になります。普通預金からSBIハイパー預金へ即時振替することで、その日のうちから年0.55%の高金利とSBI証券の買付余力への自動反映がスタートします。
なお、ステップアッププログラムの最上位「ダイヤモンドステージ(ATM出金手数料・月10回振込手数料無料など)」が適用されるのは、口座開設月の翌々月からとなります。申し込み当日に即時ステージアップするわけではない点には留意しておきましょう。
STEP 3:SBI証券の出金先口座をSBI新生銀行に変更する
SBI証券から資金を引き出す際の出金先金融機関口座も、SBI新生銀行へ変更しておきます。
- SBI証券のWEBサイトにログインする
- 「口座管理」→「お客さま情報 設定・変更」→「ご登録情報」に進む
- 「お客さま基本情報」の「振込先金融機関口座」の変更手続きを行う
これで、SBI証券とSBI新生銀行の連携切り替えはすべて完了です。
乗り換え移行スケジュールとタイムラグのまとめ
手続きの所要時間と反映タイミングは以下の通りです。
| ステップ | 手続き内容 | 手続き場所 | 反映タイミング |
|---|---|---|---|
| STEP 1 | SBIハイブリッド預金の休止 | ドコモSMTBネット銀行 | 平日15時までなら翌営業日26時頃に連携解除 |
| STEP 2 | SBIハイパー預金の開設 | SBI新生銀行 | 平日15時までなら当日17時15分頃に完了 |
| STEP 3 | 出金先金融機関の変更 | SBI証券 | 翌営業日以降に反映 |
ハイブリッド預金の休止からハイパー預金の開通まで、最短でも1〜2営業日の空白期間が発生します。月末の投信積立日などを避けて、月の上旬や中旬に作業を進めるのが安全です。なお、SBIハイパー預金によるダイヤモンドステージの無料特典(月10回振込無料など)の適用は開設月の翌々月からとなります。
ITエンジニア直伝:解約せずに両行を併用する「ハイブリッド自動化管理」
SBI新生銀行への乗り換えを完了したからといって、ドコモSMTBネット銀行を解約してしまうのは得策ではありません。
ドコモSMTBネット銀行の真の強みは「定額自動入金(手数料無料で他行から資金を自動回収)」と「定額自動振込(月5回無料)」という資金移動の自動化インフラにあります。SBI新生銀行には他行からの定額自動入金機能がありません。
そこで私は、ドコモSMTBネット銀行を解約せずに残し、以下のような「ハイブリッド自動化ルート」を構築しています。
- 給料日後、ドコモSMTBネット銀行の「定額自動入金」で会社の給与口座から自動引き落としを行う
- ドコモSMTBネット銀行の「定額自動振込」を活用し、毎月決まった日にSBI新生銀行へ生活防衛資金・投資待機資金を手数料無料で自動送金する
- SBI新生銀行に届いた資金がSBIハイパー預金に自動反映され、年0.55%の高金利で運用されながらSBI証券の買付余力になる
- 残ったドコモSMTBネット銀行の口座は、月5回の無料振込枠を活かして家賃や習い事などの固定費振込ハブとして活用する
この仕組みを作れば、毎月ATMに行ったり手動で送金操作をしたりすることなく、「住信SBI時代に築いた完全自動化の仕組み」と「SBI新生銀行の年0.55%という高金利」を両立できます。
ITエンジニアの視点では、1つの銀行に依存して機能を削るのではなく、各行の得意なAPIやサービスを組み合わせて最適なパイプラインを組むことが、最も効率的で堅牢な資産管理設計だと確信しています。
複数の銀行を役割分担させる運用を検討している方は、楽天銀行とSBI新生銀行を組み合わせた活用パターンも参考になります。給与受取口座の指定や楽天経済圏(楽天市場・楽天カード)を併用しながら、SBI新生銀行の高金利と自動化を両立する具体的な設計ルールは、以下の記事で詳しく解説しています。
まとめ
ドコモSMTBネット銀行からSBI新生銀行への乗り換えは、以下の方にとって大きなメリットがあります。
一方で、資金移動の完全自動化(定額自動入金)を手放したくない方は、口座を安易に解約せず、ドコモの銀行を資金移動ハブとして残しながらSBI新生銀行と併用する選択をおすすめします。
ご自身の資産状況や家計管理のスタイルに合わせて、無理のないステップで移行を進めてみてください。
次に読むおすすめ記事
ドコモの銀行を手放すか迷っている方や、具体的な解約手順を確認したい方はこちら:
他行の普通預金・定期預金を含めて金利を一覧比較したい方はこちら:
楽天経済圏も併用して給与振込と高金利を両立したい方はこちら:
安全資産(生活防衛資金)として手元に残すべき金額の基準を知りたい方はこちら: