9月下旬は、米国高配当ETFの代表格であるVYM(バンガード・ハイディビデンド・イールドETF)の第3四半期分配金の権利落ち日が到来するタイミングです。
VYMを保有している投資家にとって、四半期ごとに口座へ振り込まれる米ドル建ての分配金は大きな楽しみの一つです。しかし、その受け取った米ドル分配金をどのように管理しているでしょうか。
多くの方の運用を見ていると、「入金されるたびに日本円へ円転している」、あるいは「使い道が決まるまで証券口座の米ドル預り金にそのまま放置している」というケースが少なくありません。実は、この2つの方法はどちらも資産形成の効率を大きく落としています。
今回は、受け取った米ドル分配金を円転せずに「外貨建MMF(米ドルMMF)」へ自動スイープし、年利3%台の金利を享受しながら次回のETF買付へとつなげる「ドルコスト複利ループ」の構築手順を詳しく解説します。
2004年から20年以上の投資を続け、2026年5月に総資産1億円に到達した私自身も、年間約130万円の配当金を得る中でキャッシュの効率化を徹底しています。どのような人にこの仕組みが必要で、どう設定すべきかを具体的に見ていきましょう。
9月権利落ち直前!VYMの基本スペックと分配金スケジュール
まずは、今回分配金を迎えるVYMの基本スペックとスケジュールを整理しておきます。
VYMの基本概要
VYMは、バンガード社が運用する米国の高配当株ETFです。FTSEハイディビデンド・イールド・インデックスに連動し、米国市場の平均以上の配当利回りを持つ大型優良企業約400銘柄に広く分散投資を行っています。
| 項目 | 内容 |
|---|---|
| 正式名称 | バンガード・ハイディビデンド・イールドETF |
| ティッカー | VYM |
| 連動指数 | FTSEハイディビデンド・イールド・インデックス |
| 経費率 | 年0.06% |
| 構成銘柄数 | 約400銘柄 |
| 主なセクター | 金融、生活必需品、ヘルスケア、工業など |
| 特徴 | 不動産投資信託(REIT)を除外し財務健全性を重視 |
| 分配時期 | 年4回(3月、6月、9月、12月) |
| 直近配当利回り | 約2.8%〜3.0%前後(税引前) |
経費率は年0.06%と圧倒的な低コストであり、連続増配を続ける成熟企業が中心のため、株価成長とインカムゲインの両方をバランスよく狙えるのが特徴です。
9月の分配金権利落ちスケジュール
VYMの分配金は年4回支払われます。第3四半期となる9月のスケジュールは例年以下の通りです。
日本国内の証券口座に入金されるのは、米国の支払日から数営業日後(9月末から10月初旬頃)となります。権利落ち日までに保有していれば、今回の分配金を受け取る権利が得られます。
私の運用スタイル(即日VT購入)と外貨建MMFが活きる人の違い
ここで重要な前提として、受取後の行動パターンと、外貨建MMFがどのような投資家に適しているのかを整理しておきます。
私自身は「入金当日に即座にVT等を購入」している
私自身のポートフォリオ運用では、VYMから米ドル分配金が入金された当日に、ポートフォリオのバランスを見て追加購入したいETF(現在は主に全世界株式ETFのVT)の買付代金に即日充当しています。
このように「配当金が入ったらその日のうちに次のETFを買い付ける」という投資スタイルの場合、米ドルが口座に滞留する時間はほとんどありません。そのため、わざわざ外貨建MMFを経由させる必要はなく、米ドルのまま直接ETFを発注するのが最もスムーズで合理的です。
外貨建MMFによる自動スイープが真価を発揮する3つのケース
では、今回の「外貨建MMFへの自動スイープ」はどのような人に向いているのでしょうか。結論から言えば、分配金を受け取ってから「一定期間、米ドルを寝かせることになる人」にこそ必須のテクニックです。
- 分配金額がまだ小さく、1株の買付代金に満たない人 VYM(約120〜130ドル)やVT(約110〜120ドル)を1株買い増すには、日本円換算で1万数千円〜2万円程度の資金が必要です。保有株数がまだ少なく、1回の分配金が数十ドル程度の場合、数回分の分配金をプールして貯める必要があります。この数ヶ月間の貯金箱として外貨建MMFを活用します。
- 即日買い増した後の「端数(お釣り)」を遊ばせたくない人 私のように即日ETFを買い増す場合でも、ETFは1株単位での買付となるため、必ず数十ドル程度の端数米ドルが残ります。この端数を外貨建MMFに自動で吸い上げておくことで、証券口座の待機資金を完全にゼロにできます。
- 相場下落(押し目)を待ってまとめて再投資したい人・定期リバランス派 配当金が入るたびに都度買うのではなく、「相場が調整したタイミングで一括購入したい」「半年に1回や年1回のリバランス時にまとめて買いたい」という人は、数ヶ月から1年近く米ドルを保有することになります。この待機期間に金利を稼ぐ手段として極めて強力です。
米ドル配当金の「やってはいけない」2大放置パターン
VYMから入金された米ドル分配金の扱いにおいて、多くの個人投資家が陥りがちな非効率なパターンが2つあります。
パターン1:受取のたびに日本円へ円転してしまう
1つ目は、米ドルで入金された配当金を、その都度日本円に両替(円転)してしまうパターンです。
配当金で日本の生活費を賄っている段階であれば円転も合理的ですが、将来的にさらにETFを買い増す予定がある場合、この円転は二重のコストを生み出します。
米ドルを円に戻す際に為替スプレッド(為替手数料)が引かれ、将来またVYMやVTなどの米国ETFを買い増す際に、再び円からドルへ為替スプレッドを払って両替することになります。往復の為替手数料が引かれる分、実質的な利回りが削られてしまいます。
さらに、「今は円安だから円転すべきか」「円高が進んでいるから待つべきか」といった日々の為替相場の値動きに頭を悩ませる精神的コストも発生します。
パターン2:証券口座の米ドル預り金に寝かせてしまう
2つ目は、外貨受取にしたものの、再投資するまでの間、証券口座の「米ドル預り金」にそのまま放置してしまうパターンです。
米国の金利環境下にあっても、日本の主要ネット証券における米ドル普通預り金の金利は年0.00%〜0.01%程度と、ほぼゼロに設定されています。
四半期ごとに数万円から数十万円相当の米ドルが入金されても、次の買付まで数ヶ月間放置していると、その間は利息を一切生み出さないデッドマネー(遊休資金)になってしまいます。
投資において最も避けたいのは、キャッシュのアイドリングです。この待機資金を安全に活用する解決策が「外貨建MMF」です。
外貨建MMF(米ドルMMF)へプールする3つのメリット
外貨建MMF(マネー・マーケット・ファンド)とは、格付の高い米国の短期国債やコマーシャルペーパー(CP)などを中心に運用される投資信託です。
受け取った米ドル分配金を外貨建MMFにプールしておくことには、極めて強力な3つのメリットがあります。
メリット1:待機資金が年利3%台前半の1ヶ月複利で増える
最大のメリットは、米国の短期金利を手堅く享受できる点です。
米国の金利動向に伴い、かつて年4%台後半〜5%近かった米ドル建MMFの利回りは、FRB(米連邦準備制度理事会)の金融政策の推移とともに落ち着きを見せ、2026年9月現在は年3%台前半(楽天・米ドルMMFで約3.2%、日興外貨MMFで約3.1%等)で推移しています。
4%台から低下したとはいえ、証券口座の普通預り金(年0.00%〜0.01%)と比べれば圧倒的な差です。
外貨建MMFは毎日利息(分配金)が計算され、1ヶ月分がまとめて月末に元本へ自動再投資されます。つまり、証券口座に寝かせておけば全く増えなかった米ドルが、外貨建MMFに入れておくだけで年利3%台の1ヶ月複利で着実に増えていくことになります。
メリット2:米ドルのまま買付・解約できるため為替手数料がゼロ
米ドル預り金から米ドル建MMFを購入する際、および米ドル建MMFを解約して米ドルに戻す際、為替取引は発生しません。
米ドル決済(外貨決済)で行われるため、為替スプレッドは完全にゼロです。購入時・解約時の手数料も無料(信託報酬は信託財産から自動控除)であるため、資金の移動に無駄な摩擦コストが一切かかりません。
米ドルという通貨の枠組みの中で資金を運用し続けるため、為替レートの上下動に惑わされることなく資産効率を高められます。
メリット3:税金面で外貨預金より圧倒的に有利
外貨建MMFは、銀行の外貨預金と比べて税制面でも圧倒的に有利です。
| 項目 | 銀行の外貨普通預金 | 外貨建MMF(証券会社) |
|---|---|---|
| 為替差益の課税区分 | 雑所得(総合課税) | 申告分離課税(特定口座対応) |
| 適用税率 | 最大55%(累進課税) | 一律20.315% |
| 株式・ETFとの損益通算 | 不可 | 可能 |
| 確定申告の手間 | 20万円超の利益で申告必須 | 特定口座(源泉徴収あり)なら不要 |
外貨預金で為替差益が出た場合、税法上は「雑所得」として他の給与所得などと合算され、所得税・住民税合わせて最高55%の累進課税が課されます。また、株式やETFで損失が出ても外貨預金の利益と相殺することはできません。
一方、外貨建MMFは2016年の税制改正により「上場株式等」と同じ枠組み(申告分離課税)に統合されました。特定口座(源泉徴収あり)を開設していれば、為替差益も含めて一律20.315%の源泉徴収で完結し、確定申告も原則不要です。
さらに、他の株式やETFの売買損失があれば特定口座内で自動的に損益通算が行われるため、税務管理の面でも極めて優れた器となっています。
証券会社別の実践手順:自動スイープと買付連携の仕様
米ドル分配金を外貨建MMFへ流し込み、次回の買付へ充当する手順は、利用している証券会社によって仕様が異なります。主要なネット証券の具体的な設定を見ていきましょう。
楽天証券:配当金の自動スイープで完全自動化が可能
楽天証券は、米国株式の配当金を外貨建MMFへ自動買付する「自動スイープ機能」を業界に先駆けて実装しています。
一度設定しておけば、VYMの分配金が入金された瞬間に自動で米ドルMMFの買い注文が出され、完全に手放しで年利3%台の運用がスタートします。
設定手順は以下の4ステップです。
- PCウェブ画面にログイン後、「マイメニュー」を開く
- 「各商品に関する設定」から「外国株式」を選択する
- 「配当金受取方法」の項目にある米国株式の「変更」をクリックする
- 受取方法を「外貨建MMFで受取り」に変更し、目論見書に同意して確定する
対象銘柄は「ノーザン・トラスト・米ドル・リクイディティ・ファンド(楽天・米ドルMMF)」です。1米ドル以上、1米セント単位で自動買付が行われます。
さらに楽天証券では、米ドル建MMFを保有したまま米国株式・海外ETFの買付注文を出すことができます。買付代金に外貨建MMFが自動的に充当されるため、手動で解約注文を出す必要すらありません。
SBI証券:外貨決済による手動プールとスムーズな買付連携
SBI証券では、米国株配当金は外貨建商品取引口座の米ドル預り金に入金されます。
配当金が入金されたら、以下の手順で米ドル建MMFにプールします。
- SBI証券の取引サイトから「投信」>「外貨建MMF」を選択する
- 米ドル建MMF(ブラックロック、ニッコウ、ゴールドマン・サックスなど)を選択し、「買付」をクリックする
- 決済方法に「外貨決済」を指定し、入金された米ドルの金額を入力して注文する
SBI証券では、外貨建MMFを保有したまま直接米国株を注文することはできませんが、外貨決済にてMMFを「解約(売却)」することで、米ドルのまま即時に買付余力へ反映させることができます。
解約注文締切時間は営業日14時30分で、解約代金は為替手数料ゼロで外貨余力に戻ります。まとまった金額になるまではMMFで利息を受け取り、次回のETF買付当日に解約して発注するという流れで無駄なく運用できます。
マネックス証券:配当金再投資サービスやMMF買付の活用
マネックス証券でも、米国株の配当金自動再投資(DRIP)や、外貨決済による米ドルMMFの買付に対応しています。
外貨口座に貯まった米ドルをMMFに振り替えておくことで、待機資金の運用効率を高めることが可能です。
ドルコスト複利ループの完成:待機資金ゼロの自動パイプライン
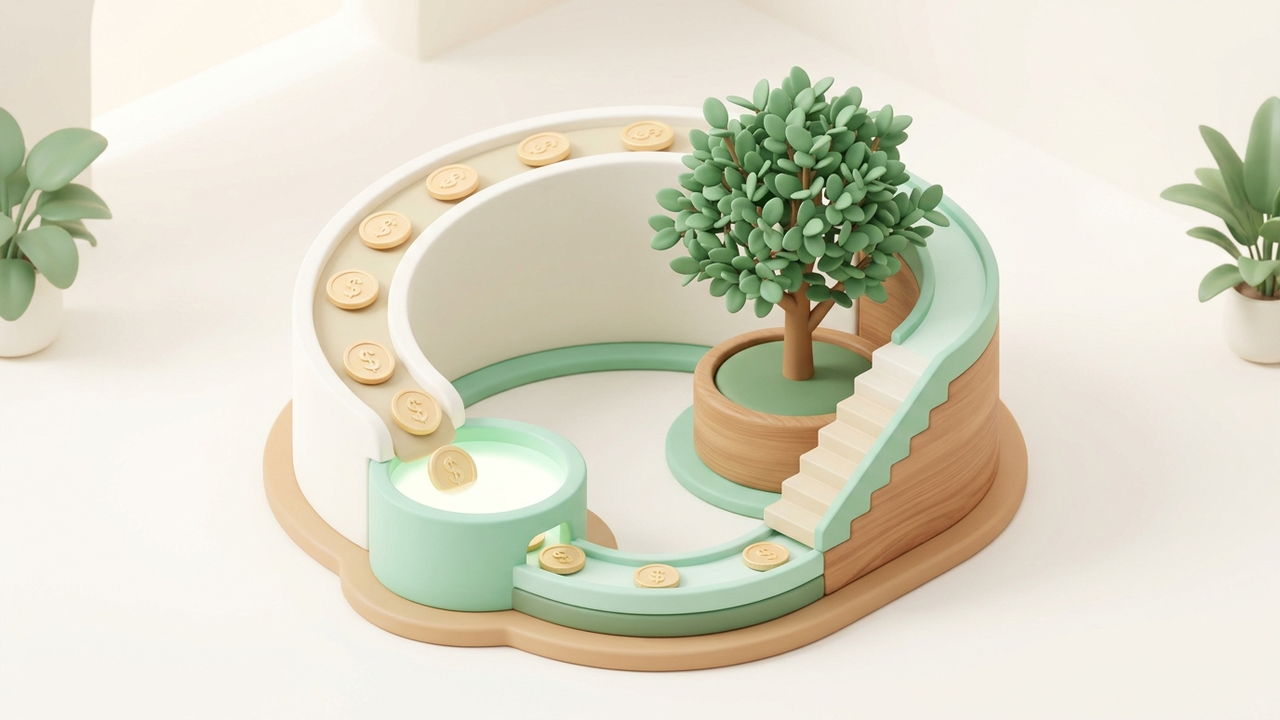
外貨建MMFをハブとして活用することで、無駄な為替コストと待機期間を一切排除した「ドルコスト複利ループ」が完成します。
[ VYM(高配当ETF)]
        │
        │ (四半期ごとに米ドル分配金が着金)
        ▼
[ 米ドル建MMF(自動スイープ)] ─── 日々年利3%台の利息を1ヶ月複利で生み出す
        │
        │ (配当金+利息がまとまった金額に到達)
        ▼
[ 次回のETF買付(VYM / VTなど)] ─── 外貨決済で直接または即時充当
        │
        └───────> ポートフォリオが拡大し、次回の分配金がさらに増加
このサイクルの優れた点は以下の通りです。
ITエンジニアの視点で見ると、これは手作業のデータ移行を排除し、キューに溜まったデータをバックグラウンドで高効率に処理し続ける自動化パイプラインそのものです。
投資家がやるべきことは、最初に証券口座の設定を整えることだけです。あとはシステムが自動的に資金を増殖させてくれます。
外貨建MMFを活用する際の注意点とリスク
非常にメリットの大きい外貨建MMFですが、運用にあたって把握しておくべき留意点もあります。
1. 元本保証ではない
外貨建MMFは極めて安全性の高い短期国債等で運用されていますが、預金保険制度の対象外であり、元本保証ではありません。
過去に元本割れを起こした事例は極めて稀ですが、法的には投資信託の一種である点は理解しておく必要があります。
2. 今後の米国の金利動向によって利回りは変動する
米ドル建MMFの利回りは、米国の政策金利に連動します。
FRBが継続的な利下げ局面に移行した場合は、外貨建MMFの利回りも段階的に低下していきます。
それでも普通預り金(金利0.00%〜0.01%)より圧倒的に有利であることに変わりはありませんが、利回りが一定ではない点は把握しておきましょう。
3. 外国税額控除の確定申告は別途必要
VYMから支払われる分配金は、米国内で10%が源泉徴収された後の金額が証券口座に入金されます。その手取り額が外貨建MMFへ投資されます。
日本と米国での二重課税を解消するための「外国税額控除」は、確定申告を行うことで所得税・住民税から一定限度額まで控除を受けられます。外貨建MMFへの自動スイープとは別に、毎年の確定申告で外国税額控除の適用を検討するとより税効率が高まります。
まとめ:米ドル配当金は休ませずに3%複利で回そう
今回は、9月下旬に迫るVYMの分配金権利落ちを控えた個人投資家に向けて、米ドル分配金を円転せずに外貨建MMFへ自動スイープして再投資する複利最大化テクニックを解説しました。
投資で資産規模が大きくなるほど、小さなキャッシュの滞留やわずかな手数料の差が、数年後・数十年後に数十万円から数百万円のリターンの差となって現れます。
受け取った分配金を1日も休ませず、米ドル圏の中で賢く働かせる仕組みを整えて、秋以降の資産形成をより強固なものにしていきましょう。
次に読むおすすめ記事